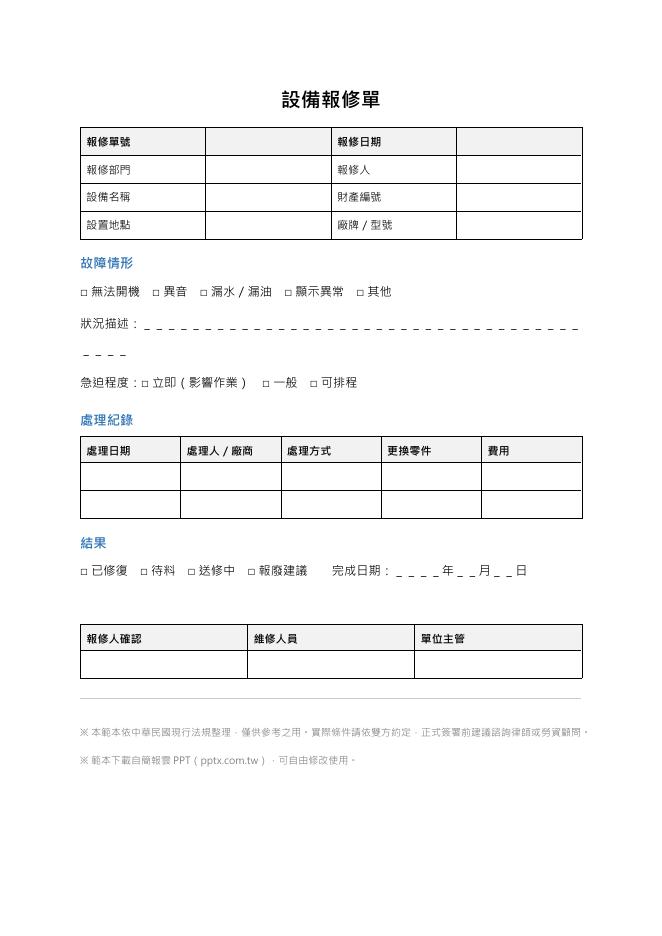
預覽為第一頁的列印畫面。
這份表單裡有什麼
表格欄位
報修單號報修日期報修部門報修人設備名稱財產編號設置地點廠牌/型號處理日期處理人/廠商處理方式更換零件費用報修人確認維修人員單位主管
欄位是直接從檔案讀出來的,不是另外寫的說明;下載後可以自由增減。
怎麼用這份文件
從檔案裡的段落與表格直接讀出來的,不是另外寫的介紹。
這份文件包含這幾段
- 故障情形
- 處理紀錄
- 結果
要自己填的欄位
報修單號報修日期報修部門報修人設備名稱財產編號設置地點廠牌/型號處理日期處理人/廠商處理方式更換零件費用報修人確認維修人員狀況描述最後要簽核的人
單位主管
- 文件裡有 3 張表格,下載後可以直接增減列數。
設備報修單怎麼填、修繕費怎麼入帳
設備壞了,填報修單交給總務或維修人員:哪一台、什麼狀況、急不急。修完之後,處理方式、換了什麼零件、花多少錢也記在同一張。
「故障情形」要怎麼寫,維修的人才看得懂?
- 先勾類型(無法開機、異音、漏水/漏油、顯示異常、其他),再在「狀況描述」寫三件事:什麼時候開始、做什麼動作時發生、有沒有錯誤訊息或異常聲音。
- 「財產編號」與「廠牌/型號」一定要填:同一間辦公室可能有三台同款印表機,沒有編號就不知道是哪一台,也查不到保固。
急迫程度怎麼勾?
- 立即:設備停擺、作業做不下去,或有安全疑慮(漏電、漏油、冒煙)。有安全疑慮時先停用、貼上告示,再報修。
- 一般:還能用但有異常。可排程:不影響使用,可以等下一次保養一起處理。
- 都勾「立即」,等於沒有分級;請照實勾。
修理費是當年度費用,還是要列成資產?
- 凡因維持資產之使用,或防止其損壞,或維持正常使用而修理或換置之支出,應准作為費用列支(營利事業所得稅查核準則第 77 條)。
- 修繕費支出其效能非 2 年內所能耗竭者,應作為資本支出(查核準則第 77 條)。
- 修繕或購置固定資產,其耐用年限不及 2 年,或其耐用年限超過 2 年而支出金額不超過新臺幣 8 萬元者,得以其成本列為當年度費用(查核準則第 77-1 條)。
- 所以「處理方式」與「更換零件」要寫清楚,會計才判斷得出來這筆怎麼入帳。
修理費要拿什麼憑證?
- 支付國內廠商之修繕費,應取得統一發票;其為核准免用統一發票之小規模營利事業者,應取得普通收據(查核準則第 77 條)。
- 購買物料零件自行裝修換置者,除應有外來之憑證外,並應依領料換修之紀錄予以核實認定(查核準則第 77 條)——報修單的處理紀錄就是這份換修紀錄。
修不好要報廢,怎麼處理?
- 範本「結果」有「報廢建議」可勾。報廢要另外經主管核准,並通知會計把這項資產從財產目錄除帳;報修單留作報廢原因的佐證。
- 借用中的設備故障,請連同借用單一起處理。
內容依據
以下規定於 2026-10-12 對照官方原文查證;法規與申請須知可能修正,使用前請以最新公告為準。
- 營利事業所得稅查核準則(修正日期 112-12-11)
第 77 條:「三、凡因維持資產之使用,或防止其損壞,或維持正常使用而修理或換置之支出,應准作為費用列支。」「二、修繕費支出其效能非二年內所能耗竭者,應作為資本支出」「(一)支付國內廠商之修繕費,應取得統一發票。其為核准免用統一發票之小規模營利事業者,應取得普通收據。」「(四)購買物料零件自行裝修換置者,除應有外來之憑證外,並應依領料換修之紀錄予以核實認定。」 第 77-1 條:「營利事業修繕或購置固定資產,其耐用年限不及二年,或其耐用年限超過二年,而支出金額不超過新臺幣八萬元者,得以其成本列為當年度費用。」