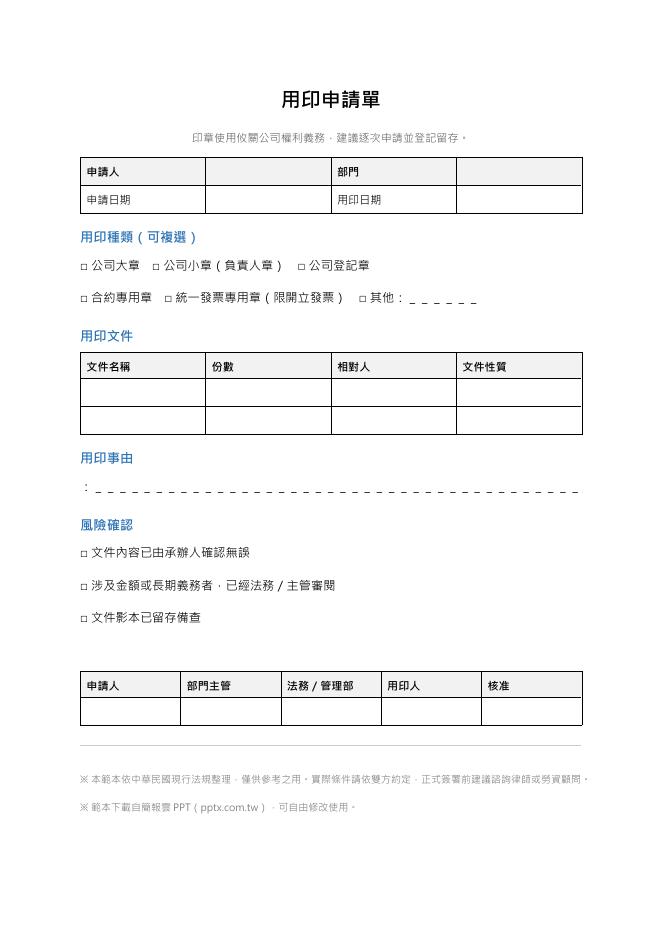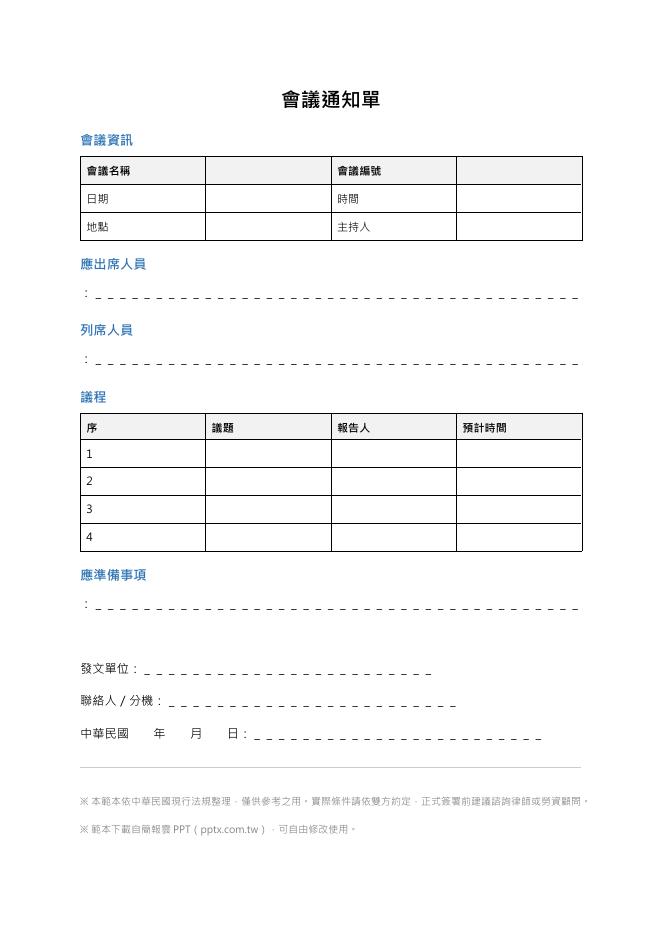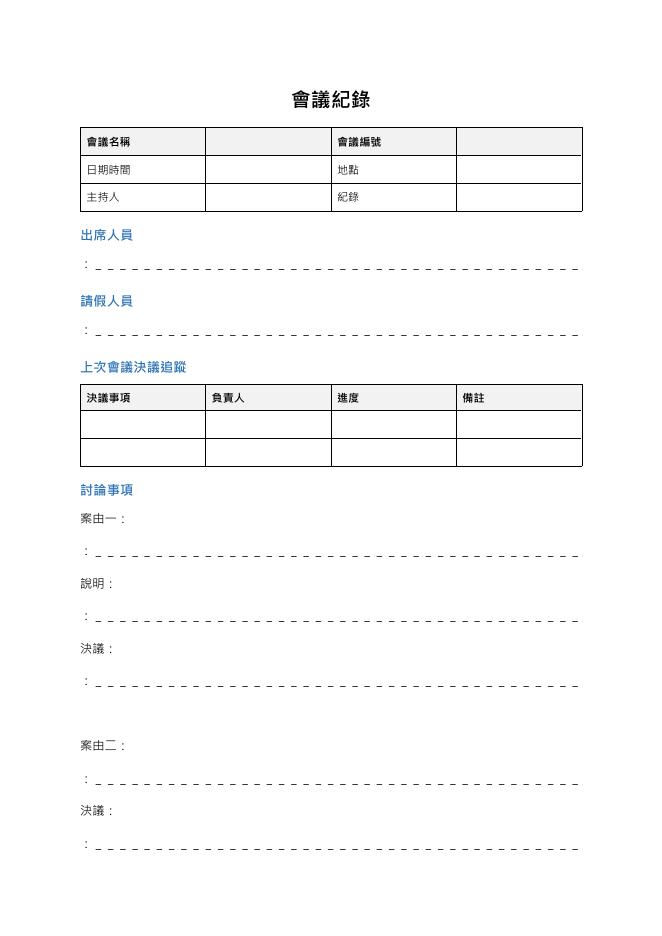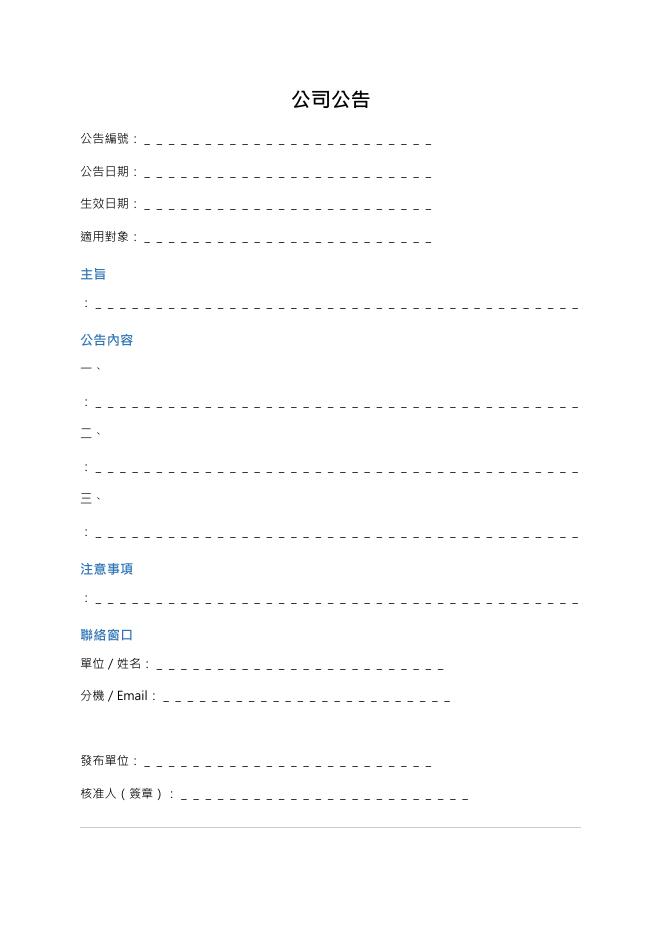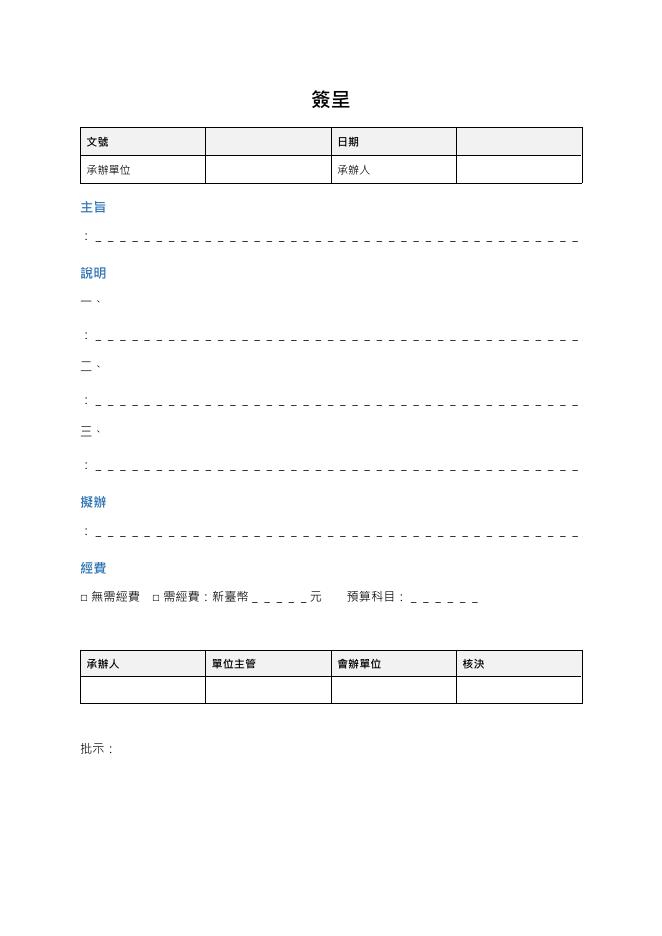
預覽為第一頁的列印畫面。
這份表單裡有什麼
表格欄位
文號日期承辦單位承辦人單位主管會辦單位核決
欄位是直接從檔案讀出來的,不是另外寫的說明;下載後可以自由增減。
怎麼用這份文件
從檔案裡的段落與表格直接讀出來的,不是另外寫的介紹。
這份文件包含這幾段
- 主旨
- 說明
- 擬辦
- 經費
要自己填的欄位
文號日期承辦單位會辦單位最後要簽核的人
承辦人、單位主管、核決
- 文件裡有 2 張表格,下載後可以直接增減列數。
簽呈的主旨、說明、擬辦怎麼寫
簽呈是把一件事寫給上級、請他做決定的內部文書。範本分主旨、說明、擬辦、經費四段,最後是承辦人、單位主管、會辦單位、核決四個簽核欄。
主旨、說明、擬辦各寫什麼?
- 主旨:一句話講完「請核准什麼」。例:「擬於 11 月辦理全體員工消防訓練,請核示。」主管只看這一句也知道要決定什麼。
- 說明:為什麼要做、依據是什麼、現況如何,分點寫。範本留了三點,不夠再加。
- 擬辦:承辦人建議的做法,寫到可以直接照做——誰、什麼時候、怎麼做。有兩個方案就分列,並寫建議採哪一個。
「會辦單位」什麼時候要填?
- 這件事會影響到別的部門、或需要他們配合時。例:辦活動要總務借場地、要財務編預算,就請這兩個單位先簽意見。
- 會辦是請對方表示意見,不是請他核准;意見不同時,一併呈給核決的主管判斷。
需要經費的簽呈,核准後要留著嗎?
- 要。內部會計事項應有內部憑證以資證明(商業會計法第 19 條);內部憑證要載明事實、金額、立據日期及立據人簽章(稅捐稽徵機關管理營利事業會計帳簿憑證辦法第 21 條)。核准的簽呈常附在傳票後面,說明這筆支出的由來。
- 各項會計憑證,除應永久保存或有關未結會計事項者外,應於年度決算程序辦理終了後,至少保存 5 年(商業會計法第 38 條)。
- 範本「經費」一欄請填金額與預算科目;不需經費就勾「無需經費」,不要留白。
主管批示後可以再改內容嗎?
- 不要在原件上改。情況有變就另上一份簽呈,主旨註明「續簽」並引用原文號,兩份一起存。
- 「文號」欄請連續編號,日後找得到、也看得出有沒有缺號。
內容依據
以下規定於 2026-10-12 對照官方原文查證;法規與申請須知可能修正,使用前請以最新公告為準。
- 商業會計法(修正日期 103-06-18)
第 19 條:「內部會計事項應有內部憑證以資證明。」 第 38 條:「各項會計憑證,除應永久保存或有關未結會計事項者外,應於年度決算程序辦理終了後,至少保存五年。」
- 稅捐稽徵機關管理營利事業會計帳簿憑證辦法(修正日期 111-08-08)
第 21 條:「內部會計事項,應有載明事實、金額、立據日期、及立據人簽章之內部憑證,以資證明。」