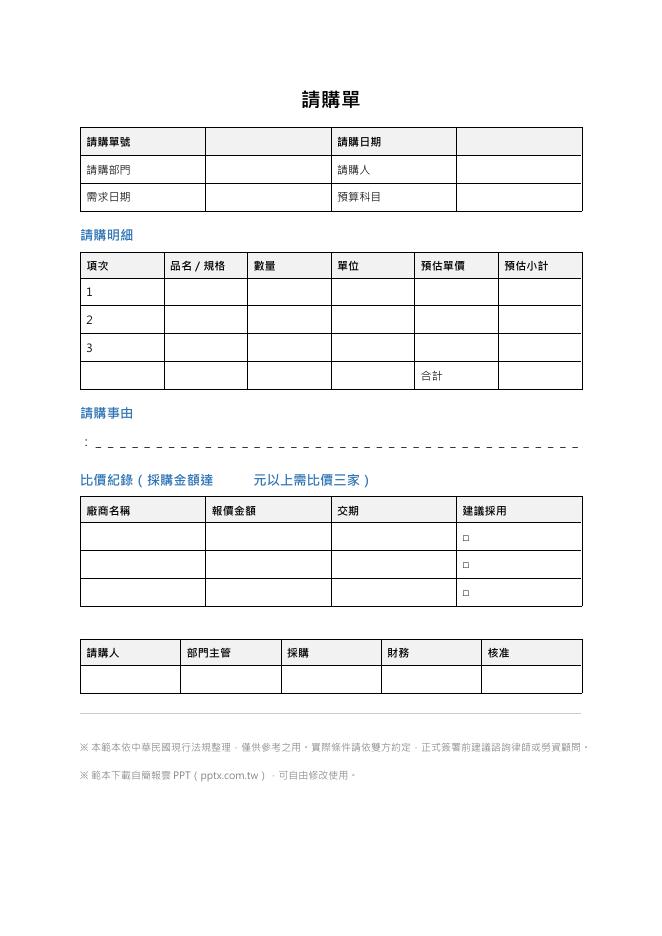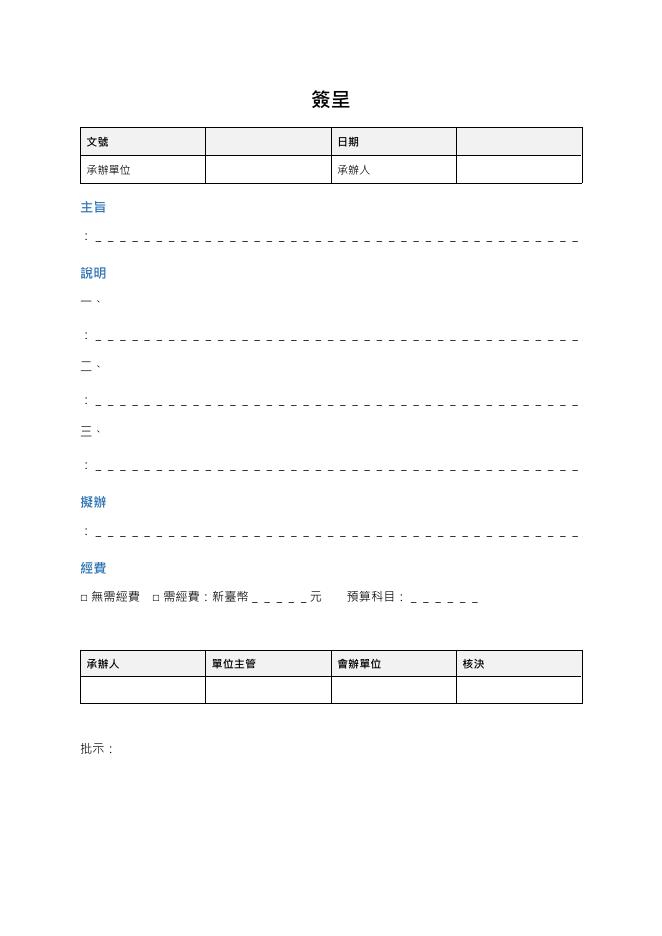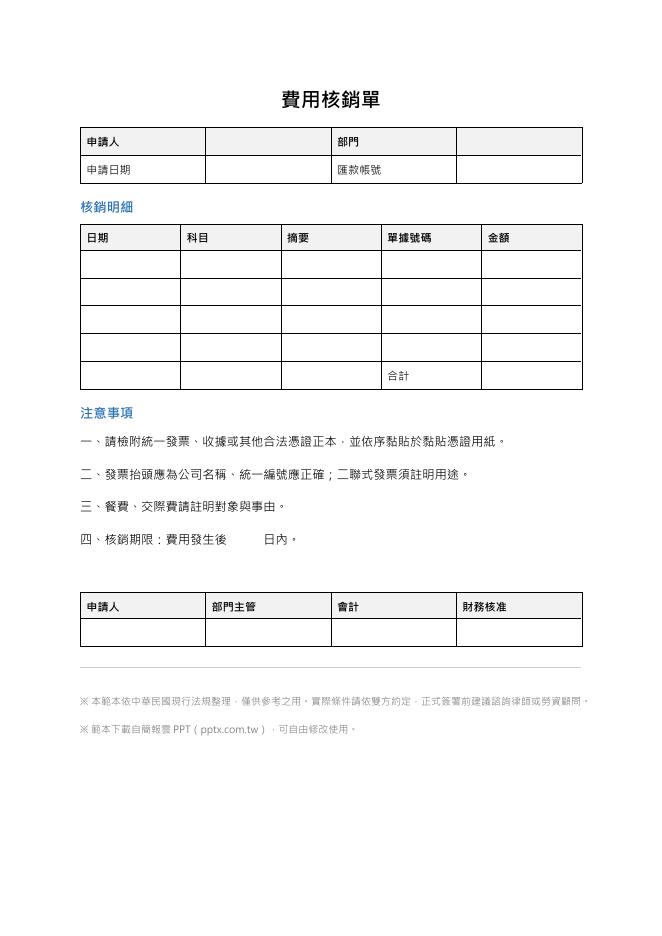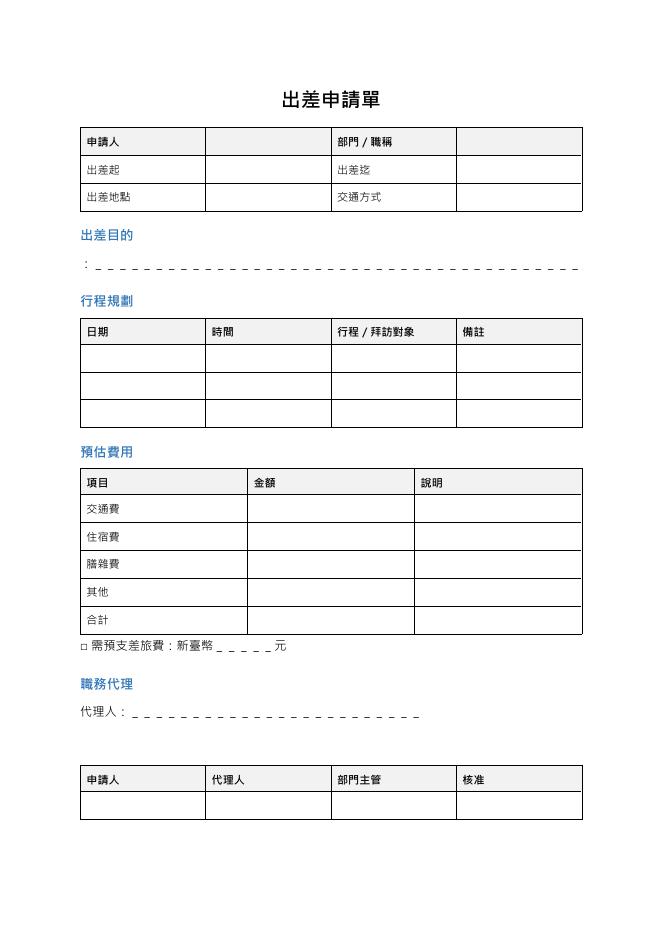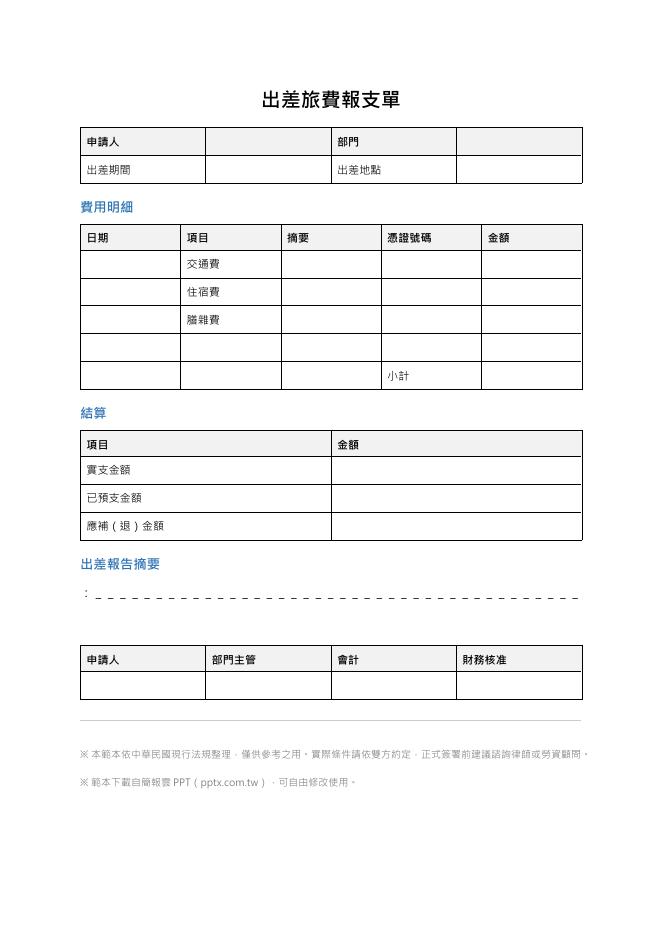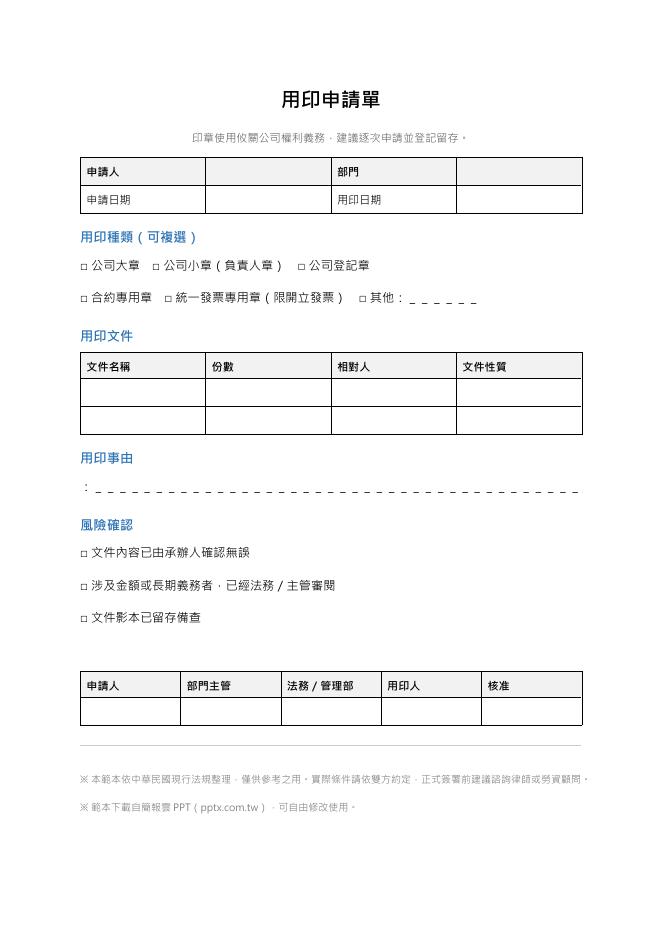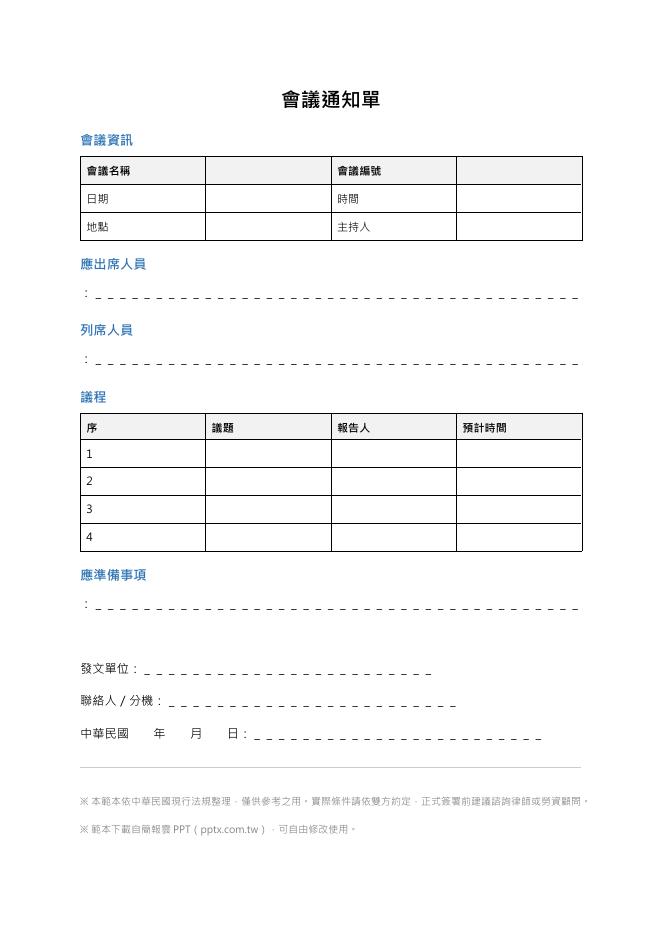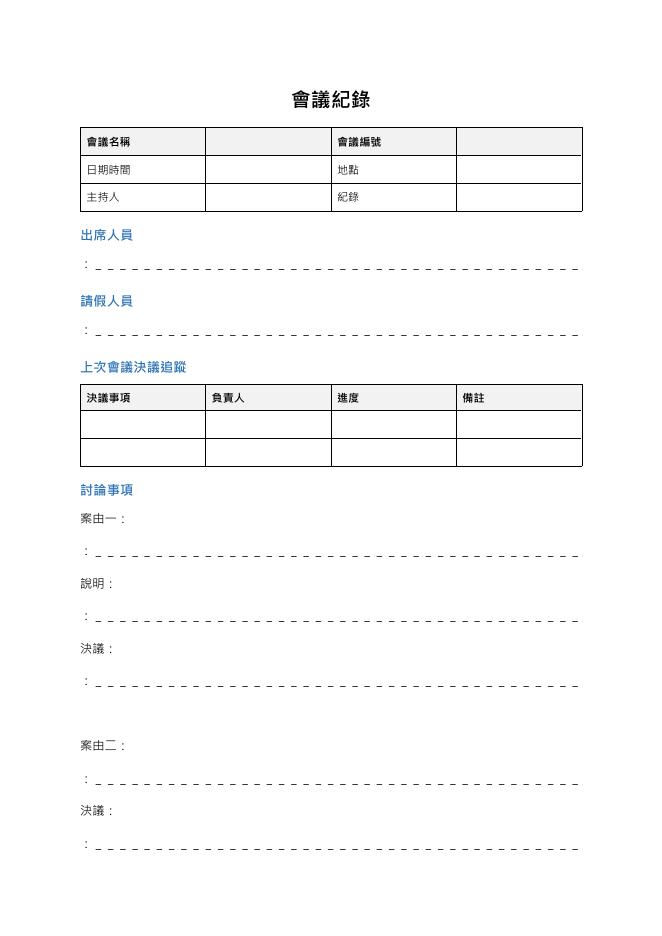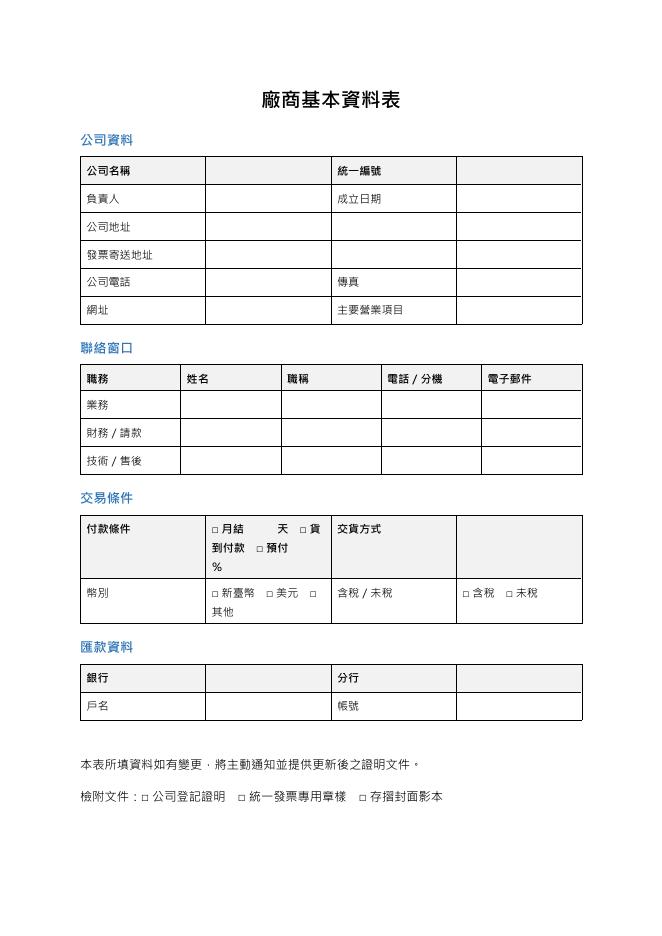
預覽為第一頁的列印畫面。
這份表單裡有什麼
表格欄位
公司名稱統一編號負責人成立日期公司地址發票寄送地址公司電話傳真網址主要營業項目職務姓名職稱電話/分機電子郵件業務財務/請款技術/售後
欄位是直接從檔案讀出來的,不是另外寫的說明;下載後可以自由增減。
怎麼用這份文件
從檔案裡的段落與表格直接讀出來的,不是另外寫的介紹。
這份文件包含這幾段
- 公司資料
- 聯絡窗口
- 交易條件
- 匯款資料
要自己填的欄位
公司名稱統一編號成立日期公司地址發票寄送地址公司電話傳真網址主要營業項目業務財務/請款技術/售後交貨方式銀行分行戶名帳號填表人(廠商)最後要簽核的人
負責人、採購主管
- 文件裡有 5 張表格,下載後可以直接增減列數。
新廠商建檔要收哪些資料
第一次跟一家廠商往來時,請對方填這張:公司資料、聯絡窗口、交易條件、匯款帳戶。資料建對了,之後開發票、付款、對帳都少很多來回。
為什麼一定要統一編號和公司全名?
- 各項外來憑證或對外憑證應載有交易雙方之名稱、地址、統一編號(稅捐稽徵機關管理營利事業會計帳簿憑證辦法第 22 條)。
- 營業人以進項稅額扣抵銷項稅額者,應具有載明其名稱、地址及統一編號之憑證(加值型及非加值型營業稅法第 33 條)。
- 建檔時就照對方的公司登記資料寫全名,不要寫簡稱;範本最下面請廠商附公司登記證明,就是用來核對。
匯款資料要怎麼確認?
- 範本要廠商附存摺封面影本。戶名應該跟公司登記的名稱一致;戶名是個人、或跟公司名稱不同,要先問清楚原因並請主管核准。
- 之後廠商來信說要改匯款帳號,不要只憑一封電子郵件就改:打建檔時留的公司電話確認,並請對方重新提供蓋章的資料表。
「含稅/未稅」為什麼要先講好?
- 營業人銷售貨物或勞務,買受人為營業人者,銷項稅額應與銷售額於統一發票上分別載明之(營業稅法第 32 條)。
- 營業稅稅率最低不得少於百分之 5,最高不得超過百分之 10,徵收率由行政院定之(營業稅法第 10 條)。
- 報價寫 10 萬元,是含稅還是外加稅,付款金額不同;建檔時先勾好,之後每一張報價單都照這個基準。
聯絡窗口的姓名電話算個資嗎?
- 算。個人資料包括自然人之姓名、聯絡方式等得以直接或間接方式識別該個人之資料(個人資料保護法第 2 條)。
- 與當事人有契約或類似契約之關係,且已採取適當之安全措施,可以蒐集、處理(個人資料保護法第 19 條);類似契約之關係,包括契約成立前為準備或商議訂立契約或為交易之目的所進行之接觸或磋商行為(個人資料保護法施行細則第 27 條)。
- 所以只拿來做這筆交易的聯繫;不要把廠商窗口的電話轉給別的部門拿去推銷。
付款條件怎麼填?
- 範本有月結_天、貨到付款、預付_%三種。「月結 30 天」要講清楚是從發票日、驗收日還是月底起算。
- 給付有確定期限者,債務人自期限屆滿時起,負遲延責任(民法第 229 條);寫清楚起算日,雙方才知道哪一天算逾期。
內容依據
以下規定於 2026-10-12 對照官方原文查證;法規與申請須知可能修正,使用前請以最新公告為準。
- 稅捐稽徵機關管理營利事業會計帳簿憑證辦法(修正日期 111-08-08)
第 22 條:「各項外來憑證或對外憑證應載有交易雙方之名稱、地址、統一編號、交易日期、品名、數量、單價、金額、銷售額及營業稅額並加蓋印章。」
- 加值型及非加值型營業稅法(修正日期 114-05-28)
第 33 條:「營業人以進項稅額扣抵銷項稅額者,應具有載明其名稱、地址及統一編號之左列憑證」 第 32 條:「營業人依第十四條規定計算之銷項稅額,買受人為營業人者,應與銷售額於統一發票上分別載明之」 第 10 條:「營業稅稅率,除本法另有規定外,最低不得少於百分之五,最高不得超過百分之十;其徵收率,由行政院定之。」
- 個人資料保護法(最新修正 114-11-11,部分修正條文尚未施行)
第 2 條:「一、個人資料:指自然人之姓名、出生年月日、國民身分證統一編號、護照號碼、特徵、指紋、婚姻、家庭、教育、職業、病歷、醫療、基因、性生活、健康檢查、犯罪前科、聯絡方式、財務情況、社會活動及其他得以直接或間接方式識別該個人之資料。」 第 19 條:「二、與當事人有契約或類似契約之關係,且已採取適當之安全措施。」
- 個人資料保護法施行細則(修正日期 105-03-02)
第 27 條:「一、非公務機關與當事人間於契約成立前,為準備或商議訂立契約或為交易之目的,所進行之接觸或磋商行為。」
- 民法(最新修正 115-08-17,部分修正條文尚未施行)
第 229 條:「給付有確定期限者,債務人自期限屆滿時起,負遲延責任。」