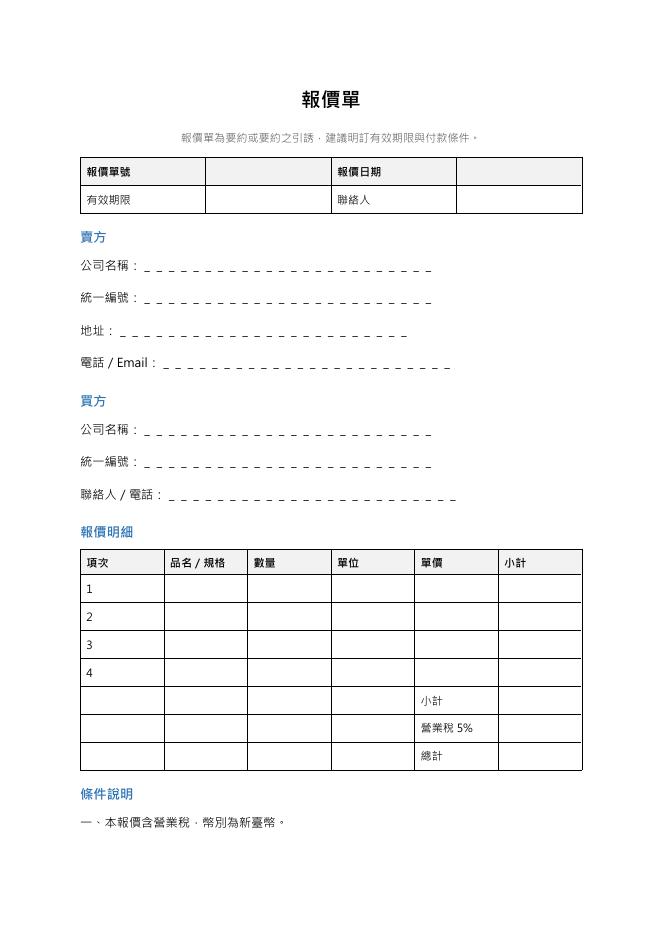
預覽為第一頁的列印畫面。
這份表單裡有什麼
表格欄位
報價單號報價日期有效期限聯絡人項次品名/規格數量單位單價營業稅5%報價人主管核准
欄位是直接從檔案讀出來的,不是另外寫的說明;下載後可以自由增減。
怎麼用這份文件
從檔案裡的段落與表格直接讀出來的,不是另外寫的介紹。
這份文件包含這幾段
- 賣方
- 買方
- 報價明細
- 條件說明
- 二、付款條件:__________
- 三、交貨期:______ 交貨地點:______
- 四、保固期間:______
要自己填的欄位
報價單號報價日期有效期限聯絡人營業稅5%報價人公司名稱統一編號地址電話/Email聯絡人/電話二、付款條件三、交貨期四、保固期間最後要簽核的人
主管核准
- 文件裡有 3 張表格,下載後可以直接增減列數。
報價單送出去之後的效力
報價單寫品項、單價、稅額、有效期限與付款條件。它不只是一張價目表——寫法不同,送出去之後能不能反悔也不同。
報價單送出去,可以反悔嗎?
- 契約之要約人,因要約而受拘束;但要約當時預先聲明不受拘束,或依其情形或事件之性質,可認當事人無受其拘束之意思者,不在此限(民法第 154 條)。
- 價目表之寄送,不視為要約(民法第 154 條)。差別在於:針對特定客戶、品項數量價格都寫定的報價單,容易被認為是要約,客戶在期限內簽回就成立;一般的型錄價目表則不是。
- 範本最下面寫「客戶確認(簽回即視為訂購)」,就是把這張當作要約。不想被拘束,要在報價單上明寫「本報價僅供參考,以正式訂單確認為準」。
「有效期限」為什麼一定要填?
- 非對話為要約者,依通常情形可期待承諾之達到時期內,相對人不為承諾時,其要約失其拘束力(民法第 157 條)——沒寫期限,就要爭論「通常情形」是多久。
- 原物料或匯率變動大的品項,期限寫短一點;範本條件說明第五點「逾期需重新報價」就是配合這一欄。
營業稅要怎麼標?
- 營業稅稅率最低不得少於百分之 5,最高不得超過百分之 10,徵收率由行政院定之(加值型及非加值型營業稅法第 10 條);範本明細表的「營業稅 5%」是現行一般稅率。
- 買受人為營業人者,銷項稅額應與銷售額於統一發票上分別載明之;買受人為非營業人者,應以定價開立統一發票,定價應內含營業稅(營業稅法第 32 條)。
- 所以報給公司行號,把小計、營業稅、總計分三列寫;報給個人消費者,直接寫含稅價。範本條件說明第一點請依實際情形保留「含稅」或改為「未稅」。
付款條件、交期、保固要寫到多細?
- 當事人對於必要之點,意思一致,而對於非必要之點,未經表示意思者,推定其契約為成立(民法第 153 條)。品項與價金談定了契約就可能成立,其他沒寫的事項事後容易有爭議。
- 範本條件說明留了付款條件、交貨期、交貨地點、保固期間,請逐項填;不適用的寫「無」。
客戶簽回之後呢?
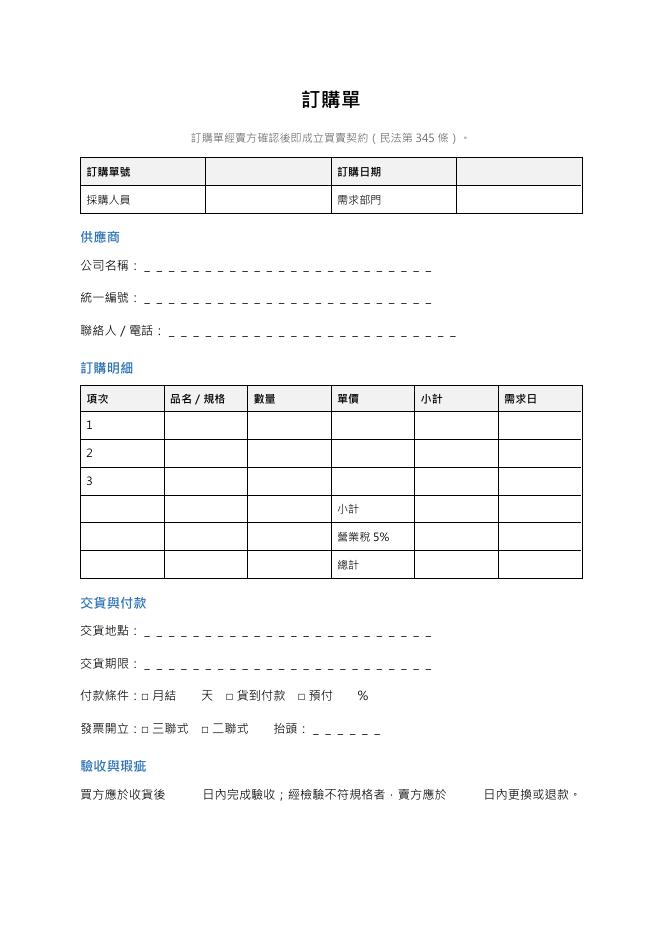
- 當事人就標的物及其價金互相同意時,買賣契約即為成立(民法第 345 條)。客戶簽回報價單後,雙方就受拘束。
- 金額較大或有客製內容時,建議再由買方發訂購單、賣方簽回,把交期、驗收與付款寫完整。
內容依據
以下規定於 2026-10-12 對照官方原文查證;法規與申請須知可能修正,使用前請以最新公告為準。
- 民法(最新修正 115-08-17,部分修正條文尚未施行)
第 154 條:「契約之要約人,因要約而受拘束。但要約當時預先聲明不受拘束,或依其情形或事件之性質,可認當事人無受其拘束之意思者,不在此限。」「貨物標定賣價陳列者,視為要約。但價目表之寄送,不視為要約。」 第 157 條:「非對話為要約者,依通常情形可期待承諾之達到時期內,相對人不為承諾時,其要約失其拘束力。」 第 153 條:「當事人對於必要之點,意思一致,而對於非必要之點,未經表示意思者,推定其契約為成立」 第 345 條:「當事人就標的物及其價金互相同意時,買賣契約即為成立。」
- 加值型及非加值型營業稅法(修正日期 114-05-28)
第 10 條:「營業稅稅率,除本法另有規定外,最低不得少於百分之五,最高不得超過百分之十;其徵收率,由行政院定之。」 第 32 條:「營業人對於應稅貨物或勞務之定價,應內含營業稅。」「買受人為營業人者,應與銷售額於統一發票上分別載明之;買受人為非營業人者,應以定價開立統一發票。」