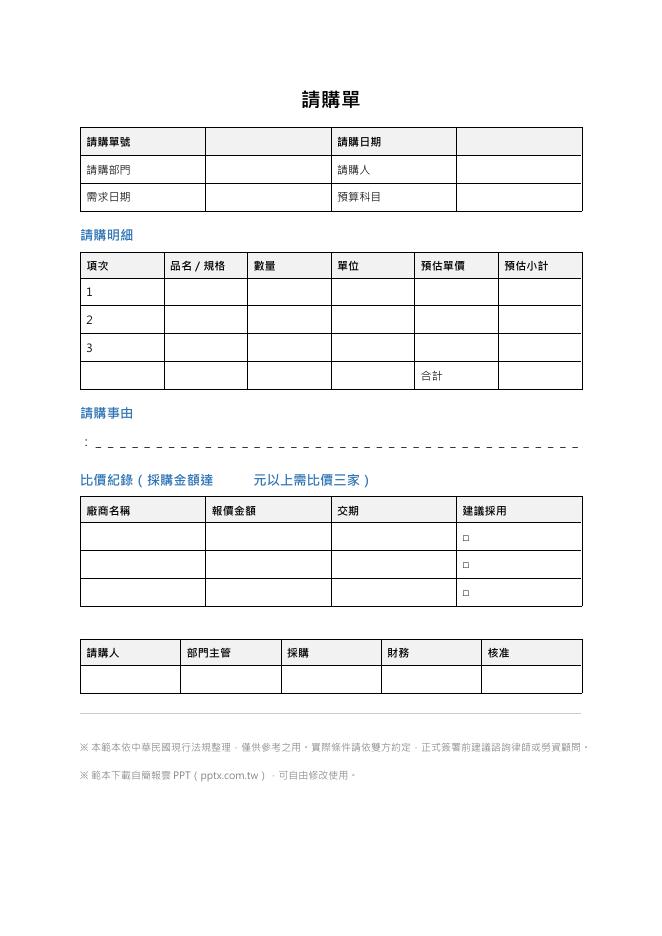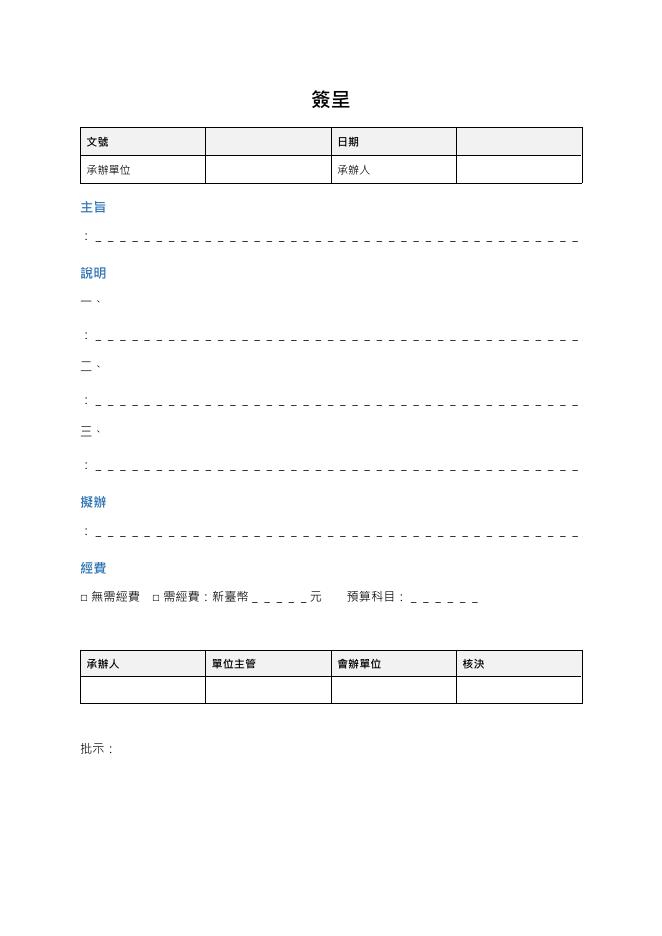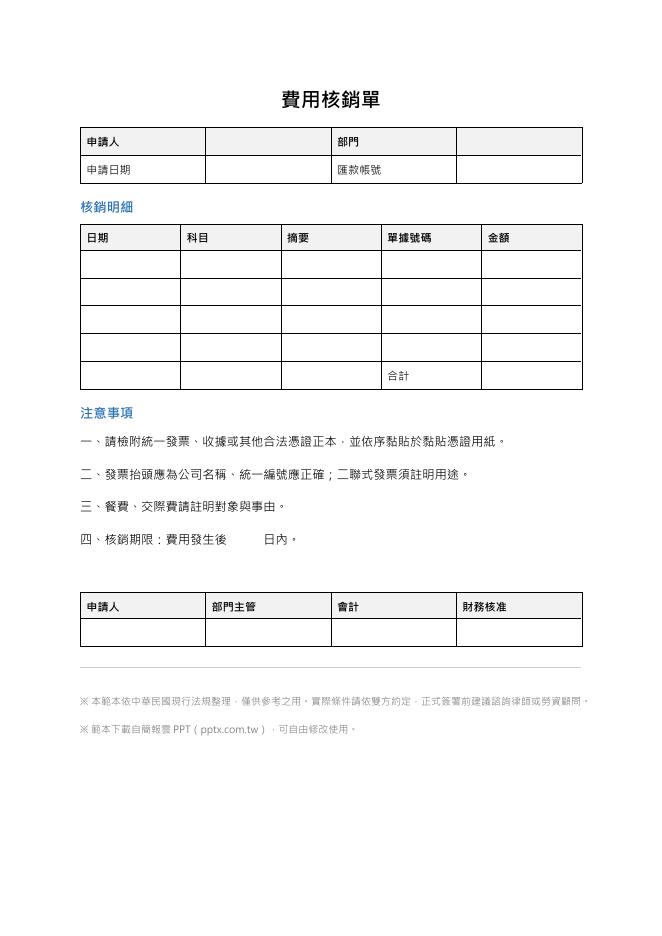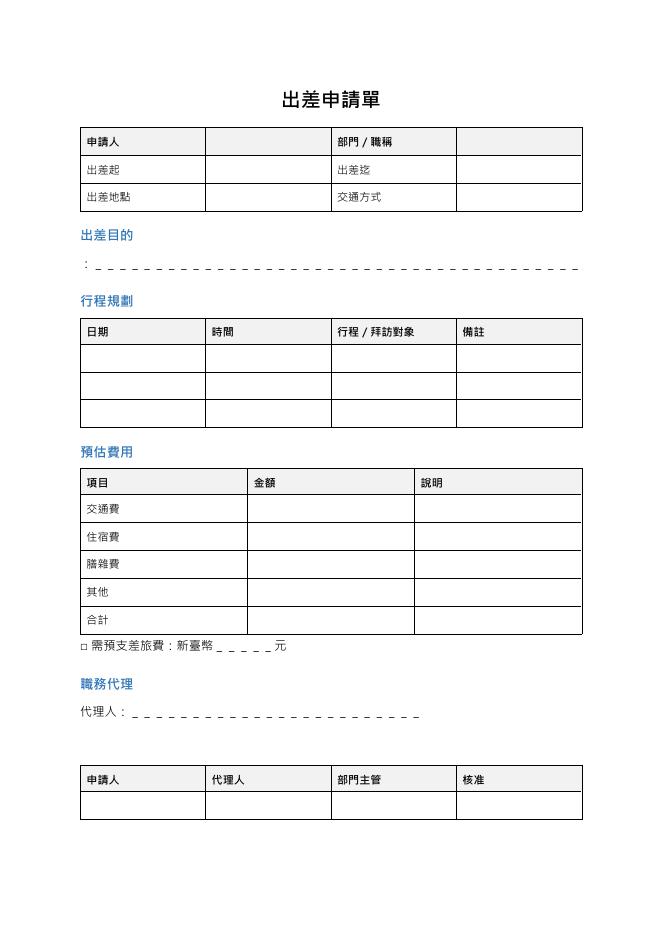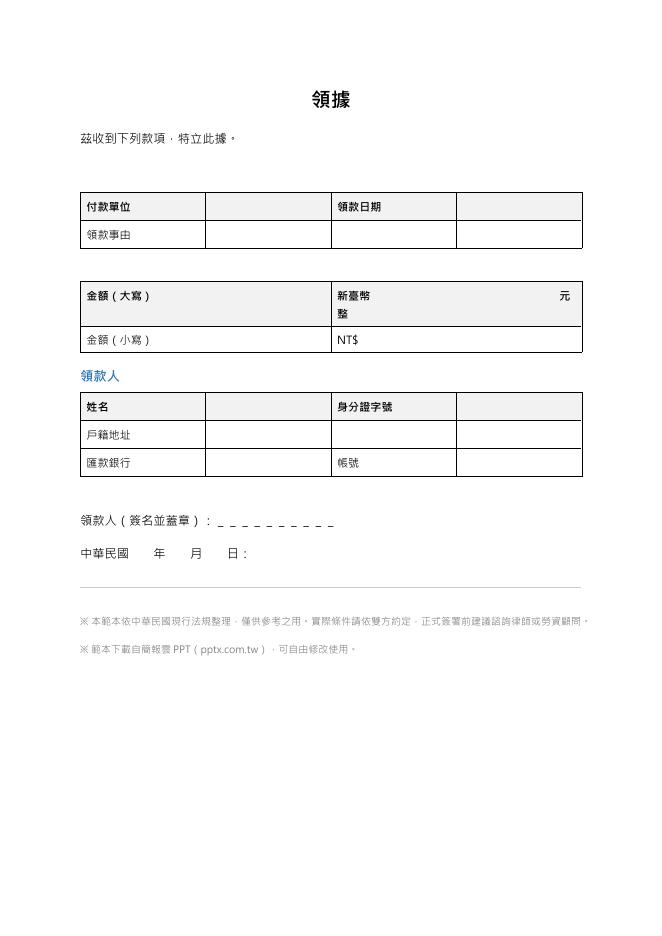
預覽為第一頁的列印畫面。
這份表單裡有什麼
表格欄位
付款單位領款日期領款事由金額(大寫)新臺幣元整金額(小寫)姓名身分證字號戶籍地址匯款銀行帳號
欄位是直接從檔案讀出來的,不是另外寫的說明;下載後可以自由增減。
怎麼用這份文件
從檔案裡的段落與表格直接讀出來的,不是另外寫的介紹。
這份文件包含這幾段
- 領款人
要自己填的欄位
付款單位領款日期領款事由姓名身分證字號戶籍地址匯款銀行帳號領款人(簽名並蓋章)- 文件裡有 3 張表格,下載後可以直接增減列數。
領據要寫什麼、要不要貼印花
公司付錢給個人(講師費、稿費、補助、退款),對方開不出發票時,請他填領據。領據就是收到錢的收據,公司憑它入帳。
領據上一定要有哪些資料?
- 外來憑證屬個人出具之收據,並應載明出據人之身分證統一編號(稅捐稽徵機關管理營利事業會計帳簿憑證辦法第 22 條)。
- 範本有付款單位、領款日期、領款事由、金額(大寫與小寫)、領款人姓名、身分證字號、戶籍地址、匯款帳號與簽章。金額大小寫要一致,大寫是防止被塗改。
領據要貼印花稅票嗎?
- 銀錢收據是印花稅的課徵範圍:指收到銀錢所立之單據、簿、摺(印花稅法第 5 條)。每件按金額千分之 4,由立據人貼印花稅票(印花稅法第 7 條)。例:領據金額 10,000 元,印花稅 40 元,由領款人負擔。
- 薪給、工資收據免納印花稅(印花稅法第 6 條)。
- 應納印花稅之憑證,於書立後交付或使用時,應貼足印花稅票(印花稅法第 8 條)。
付錢給個人,公司要扣繳所得稅嗎?
- 事業給付薪資、利息、租金、佣金、權利金、執行業務者之報酬等所得,應由扣繳義務人於給付時,依規定之扣繳率或扣繳辦法扣取稅款(所得稅法第 88 條)。
- 未達起扣點而沒有扣繳的,仍要在每年 1 月底前將受領人姓名、住址、國民身分證統一編號及全年給付金額,列單申報主管稽徵機關(所得稅法第 89 條)——這就是領據要收身分證字號與戶籍地址的原因。
- 各類所得的扣繳率與起扣金額由財政部另訂,付款前請向會計確認。
匯款了還需要領據嗎?
- 需要。匯款單只證明錢匯出去了,不能說明這筆錢是什麼性質、給誰。
- 持有債權人簽名之收據者,視為有受領權人(民法第 309 條);反過來說,領款人簽了領據,公司就有憑據證明這筆債務已經清償。
領據要保存多久?
- 領據是會計憑證。各項會計憑證,除應永久保存或有關未結會計事項者外,應於年度決算程序辦理終了後,至少保存 5 年(商業會計法第 38 條)。
- 公司內部請款流程通常是請款單附領據。
內容依據
以下規定於 2026-10-12 對照官方原文查證;法規與申請須知可能修正,使用前請以最新公告為準。
- 稅捐稽徵機關管理營利事業會計帳簿憑證辦法(修正日期 111-08-08)
第 22 條:「外來憑證屬個人出具之收據,並應載明出據人之身分證統一編號。」
- 印花稅法(修正日期 91-05-15)
第 5 條:「二、銀錢收據:指收到銀錢所立之單據、簿、摺。」 第 7 條:「二、銀錢收據:每件按金額千分之四,由立據人貼印花稅票。」 第 6 條:「八、薪給、工資收據。」 第 8 條:「應納印花稅之憑證,於書立後交付或使用時,應貼足印花稅票」
- 所得稅法(最新修正 115-09-11,部分修正條文尚未施行)
第 88 條:「應由扣繳義務人於給付時,依規定之扣繳率或扣繳辦法,扣取稅款」 第 89 條:「應於每年一月底前,將受領人姓名、住址、國民身分證統一編號及全年給付金額等,依規定格式,列單申報主管稽徵機關」
- 民法(最新修正 115-08-17,部分修正條文尚未施行)
第 309 條:「持有債權人簽名之收據者,視為有受領權人。」
- 商業會計法(修正日期 103-06-18)
第 38 條:「各項會計憑證,除應永久保存或有關未結會計事項者外,應於年度決算程序辦理終了後,至少保存五年。」