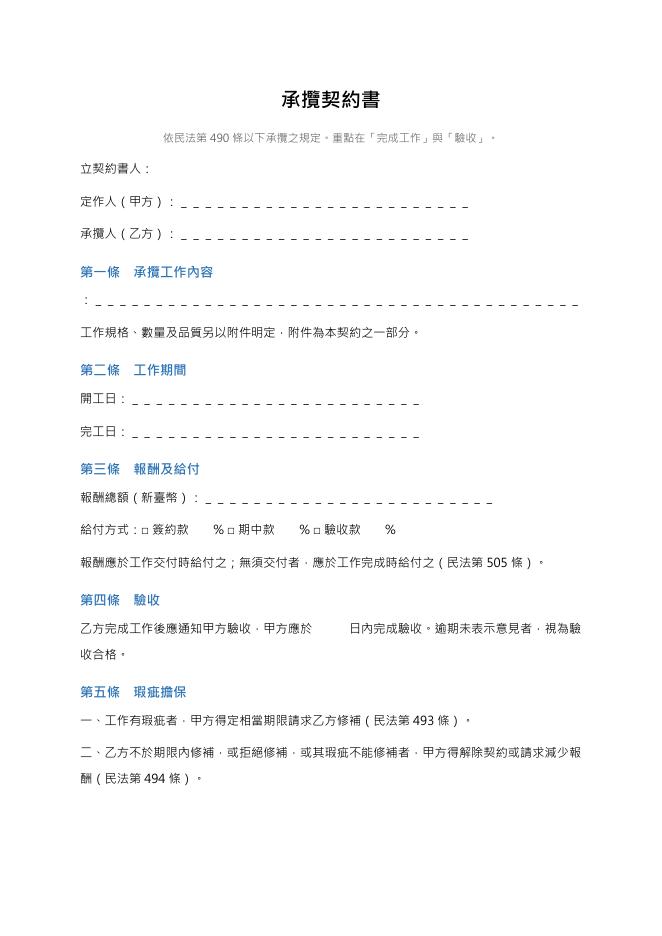
預覽為第一頁的列印畫面。
怎麼用這份文件
從檔案裡的段落與表格直接讀出來的,不是另外寫的介紹。
這份文件包含這幾段
- 第一條 承攬工作內容
- 第二條 工作期間
- 第三條 報酬及給付
- 第四條 驗收
- 第五條 瑕疵擔保
- 第六條 遲延責任
- 第七條 材料與費用
- 第八條 智慧財產權
- 第九條 準據法與管轄
要自己填的欄位
開工日完工日報酬總額(新臺幣)日期
承攬契約的驗收、瑕疵與遲延
請人「做出一個成果」——網站、設計、印刷、裝修、加工——用承攬契約。範本九條裡最重要的是驗收、瑕疵擔保與遲延責任三條。
報酬什麼時候付?
- 報酬應於工作交付時給付之,無須交付者,應於工作完成時給付之(民法第 505 條)。
- 工作係分部交付,而報酬係就各部分定之者,應於每部分交付時,給付該部分之報酬(民法第 505 條)。
- 範本第三條的簽約款、期中款、驗收款就是把付款拆開約定;比例由雙方議定。約定由承攬人供給材料者,其材料之價額,推定為報酬之一部(民法第 490 條)。
做出來有瑕疵,定作人可以怎麼辦?
- 先請求修補:工作有瑕疵者,定作人得定相當期限,請求承攬人修補之;承攬人不於期限內修補者,定作人得自行修補,並得請求償還修補必要之費用(民法第 493 條)。
- 不修、拒修或修不好:定作人得解除契約或請求減少報酬;但瑕疵非重要,或所承攬之工作為建築物或其他土地上之工作物者,定作人不得解除契約(民法第 494 條)。
- 因可歸責於承攬人之事由致工作發生瑕疵者,定作人並得請求損害賠償(民法第 495 條)。
瑕疵擔保期間可以約定幾年?
- 瑕疵自工作交付後經過 1 年始發見者,定作人不得主張(民法第 498 條);工作為建築物或其他土地上之工作物或為此等工作物之重大之修繕者,延為 5 年(民法第 499 條)。
- 承攬人故意不告知其工作之瑕疵者,1 年延為 5 年,5 年延為 10 年(民法第 500 條)。
- 這些期限得以契約加長,但不得減短(民法第 501 條)。所以範本第五條的空格,一般工作至少填 1 年。
- 發見瑕疵後也不能拖:定作人之瑕疵修補請求權、減少報酬請求權、損害賠償請求權或契約解除權,均因瑕疵發見後 1 年間不行使而消滅(民法第 514 條)。
做太慢、逾期怎麼算?
- 因可歸責於承攬人之事由,致工作逾約定期限始完成者,定作人得請求減少報酬或請求賠償因遲延而生之損害(民法第 502 條)。
- 範本第六條約定每逾一日的違約金與總額上限。約定之違約金額過高者,法院得減至相當之數額(民法第 252 條)。
定作人可以中途喊停嗎?
- 工作未完成前,定作人得隨時終止契約,但應賠償承攬人因契約終止而生之損害(民法第 511 條)。
承攬契約要貼印花稅票嗎?
- 要。承攬契據是印花稅的課徵範圍:指一方為他方完成一定工作之契據,如承包各種工程契約、承印印刷品契約及代理加工契據等(印花稅法第 5 條)。
- 每件按金額千分之 1,由立約或立據人貼印花稅票(印花稅法第 7 條)。例:契約金額 500,000 元,印花稅 500 元。
- 同一憑證須備具 2 份以上,由雙方各執 1 份者,應於每份各別貼用印花稅票(印花稅法第 12 條)。
內容依據
以下規定於 2026-10-12 對照官方原文查證;法規與申請須知可能修正,使用前請以最新公告為準。
- 民法(最新修正 115-08-17,部分修正條文尚未施行)
第 505 條:「報酬應於工作交付時給付之,無須交付者,應於工作完成時給付之。」「工作係分部交付,而報酬係就各部分定之者,應於每部分交付時,給付該部分之報酬。」 第 490 條:「約定由承攬人供給材料者,其材料之價額,推定為報酬之一部。」 第 493 條:「工作有瑕疵者,定作人得定相當期限,請求承攬人修補之。」「承攬人不於前項期限內修補者,定作人得自行修補,並得向承攬人請求償還修補必要之費用。」 第 494 條:「定作人得解除契約或請求減少報酬。但瑕疵非重要,或所承攬之工作為建築物或其他土地上之工作物者,定作人不得解除契約。」 第 495 條:「因可歸責於承攬人之事由,致工作發生瑕疵者,定作人除依前二條之規定,請求修補或解除契約,或請求減少報酬外,並得請求損害賠償。」 第 498 條:「如其瑕疵自工作交付後經過一年始發見者,不得主張。」 第 499 條:「工作為建築物或其他土地上之工作物或為此等工作物之重大之修繕者,前條所定之期限,延為五年。」 第 500 條:「承攬人故意不告知其工作之瑕疵者,第四百九十八條所定之期限,延為五年,第四百九十九條所定之期限,延為十年。」 第 501 條:「第四百九十八條及第四百九十九條所定之期限,得以契約加長。但不得減短。」 第 514 條:「均因瑕疵發見後一年間不行使而消滅。」 第 502 條:「因可歸責於承攬人之事由,致工作逾約定期限始完成,或未定期限而逾相當時期始完成者,定作人得請求減少報酬或請求賠償因遲延而生之損害。」 第 252 條:「約定之違約金額過高者,法院得減至相當之數額。」 第 511 條:「工作未完成前,定作人得隨時終止契約。但應賠償承攬人因契約終止而生之損害。」
- 印花稅法(修正日期 91-05-15)
第 5 條:「四、承攬契據:指一方為他方完成一定工作之契據;如承包各種工程契約、承印印刷品契約及代理加工契據等屬之。」 第 7 條:「三、承攬契據:每件按金額千分之一,由立約或立據人貼印花稅票。」 第 12 條:「同一憑證須備具二份以上,由雙方或各方關係人各執一份者,應於每份各別貼用印花稅票」